

 账号统筹管理
 任务派发追踪
 运营效果评估
 积分激励兑换
 内容合规管控
 AI问答/创作/分析
 看趋势,了解品牌声量
 听声音,洞察用户偏好
 管声誉,发现品牌正负面舆情
 做对比,明确竞争优势
 留存投放资产
 复盘投放效果
 优化投放策略
 扩宽行业视角
 GEO场景速查及打点追踪
 用户真实问题挖掘
 创作优化/引用率倒查/信源穿刺
 已支持豆包/元宝/DeepSeek/Kimi等6大AI平台


作者|博雯
编辑|赖捷
国产模型的生意,或许正迎来一个关键变化。
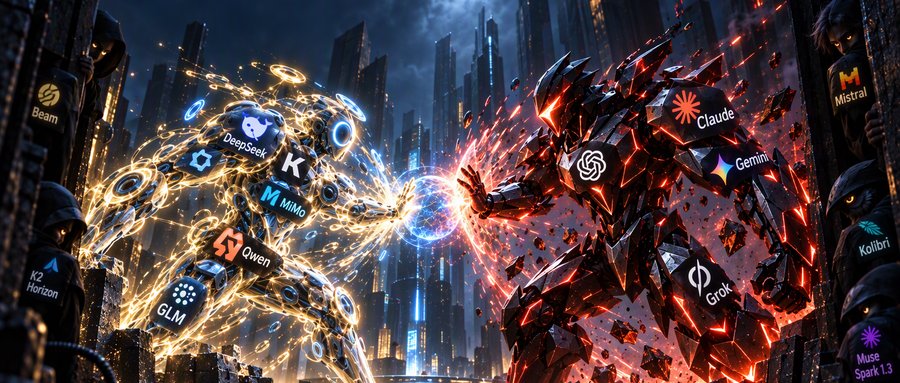
一方面,是海外市场相关管制加剧;另一方面,或许很多人没注意到的是——就在近期,多家海外公司密集发布开源模型。光10月份,就有三家开源模型上线,且各个来头不小:
10月16日,由英伟达投资,有“北美DeepSeek”之称的开源初创公司Reflection AI正式公开了模型Beam 1.0的权重;10月6日,法国AI独角兽Mistral AI上线旗舰模型Mistral Large 4的公开预览版;10月3日,德国AI公司Aleph Alpha将一款名为Kolibri(德语,意为“蜂鸟”)的模型权重挂上了开源社区Hugging Face。
还有9月4日,阿联酋知名大学MBZUAI旗下的基础模型研究所IFM_AI发布K2 Horizon,一口气开源了6个大模型,覆盖手表、手机、本地工作站一直到企业级部署,号称是史上最大规模完全开源的AI模型集群。
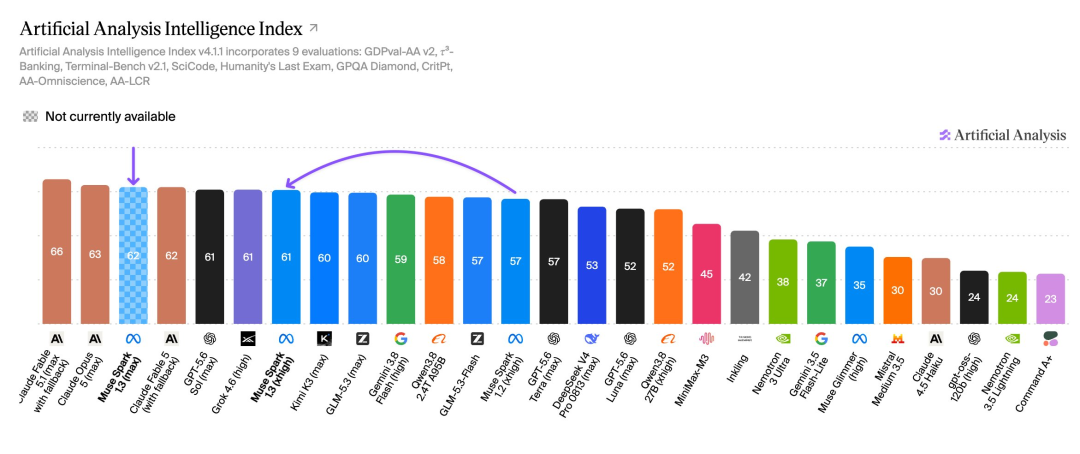
而Meta在9月3日开源的Muse Spark 1.3,甚至一度在Artificial Analysis上超越 MiMo-V2.6 Pro、Qwen 3.8 Max、GLM-5.3,登顶全球开源模型排名。
不仅如此。稍早时间Epoch AI发布了一则报告,称六大中国公司AI收入不及OpenAI和Anthropic的10%,其中重点提到开源模型定价能力不足的问题。由于中国公司推出的模型多属于开放权重模式,所以引发业界对开源模型盈利前景的担忧。
种种信息似乎在说明,国产模型特别是开源模式正受到巨大挑战,开源模型盈利前景如何?全球模型们的营收能力到底怎么样?未来有什么趋势?我们对信息进行了梳理。
德国、法国、阿联酋纷纷下场,
搞“开源平替”
进入10月,国产开源模型的发布似乎正在加速。
就在昨天,MiniMax M3.1 Flash正式发布,线上推理速度提升近3倍,使用成本降70%,官方称稍后会开放权重。
上周六,DeepSeek V4.1 Flash 1017正式发布,据称编程能力超越GPT-6 Astra,性能也逼近Claude Opus 5.5,而且仍然是一如既往的加量不加价,甚至还给了一波到11月1日为止的限时免费。
开源、高性价比——这是国产大模型在这几年AI竞赛中最显著的标签。翻开权威AI榜单Artificial Analysis,排在Claude、GPT等顶级闭源模型之后的,就是小米MIMo、DeepSeek、阿里Qwen、智谱GLM等一众国产开源产品。
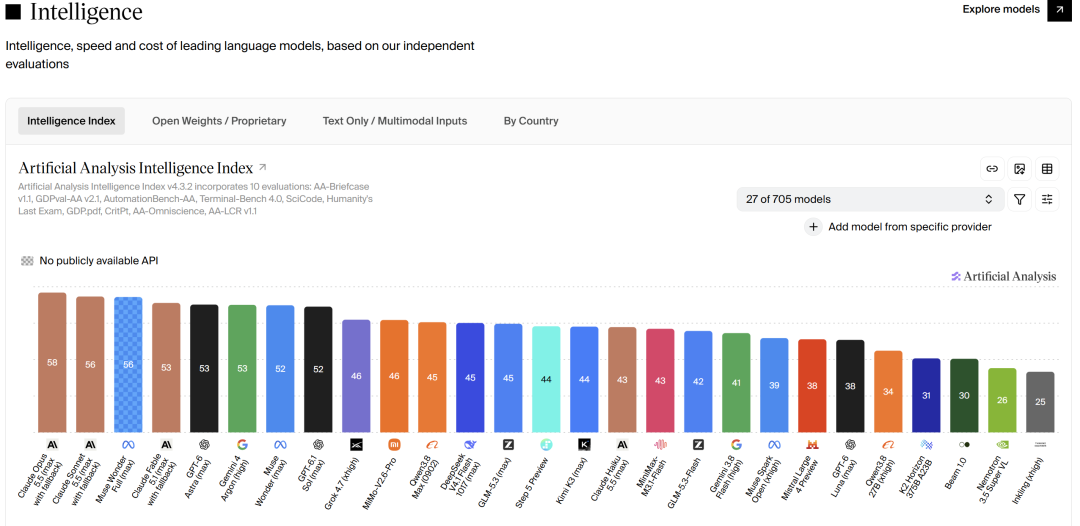
在Artificial Analysis上名列前茅的国产开源模型们
然而现在,海外公司也开始密集发布开源模型,试图抢占生态位,来势汹汹。
开头提到的Reflection的Beam模型,官方的介绍很直白,“面向开源模型的本土替代方案”,明确对标阿里的GLM 5.2,以及Kimi K3这样的主流开源模型。
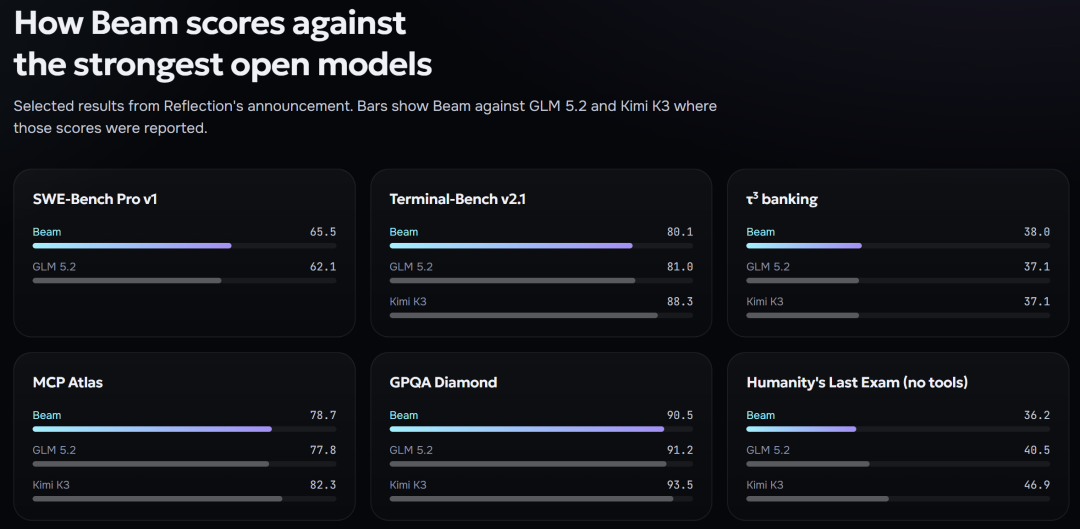
图源Reflection官网,得分直接对标GLM 5.2和Kimi K3
而作为Reflection背后最重要的投资方,英伟达在此前已向Reflection投资8亿美元,此前英伟达CEO黄仁勋也强调,必须建立自己的本土开放AI生态系统。无论Reflection和Beam 1.0模型未来的发展如何,这都是一家运行于当前世界上最先进的英伟达芯片之上的产品,算力供应量大管饱,不可谓不重要。
法国的Mistral Large 4,官方定位也是要做一个本土的、最强大的开源权重AI系统”,对比表中列举的主要对手是GLM-5.3和DeepSeek V4 Pro。
Kolibri选在德国统一日发布,强调“用德语思考”,瞄准公共管理、航空航天、工业这类受监管行业,技术说明里明晃晃地写着,训练中使用了中国模型生成的合成数据。
国产模型到底咋挣钱?
Epoch AI做了一个扎心报告
一边是竞争愈发激烈,各大公司都在争相抢占生态位;但另一边,却是国产模型们有点扎心的营收对比。
就在10月6日,独立研究机构Epoch AI发布了一篇报告,统计了阿里巴巴、字节跳动、智谱、月之暗面、DeepSeek和MiniMax这六家公司在AI模型和应用方面的直接收入,结果发现:六家公司加起来的年化AI收入,才刚到OpenAI与Anthropic两家之和的10%。
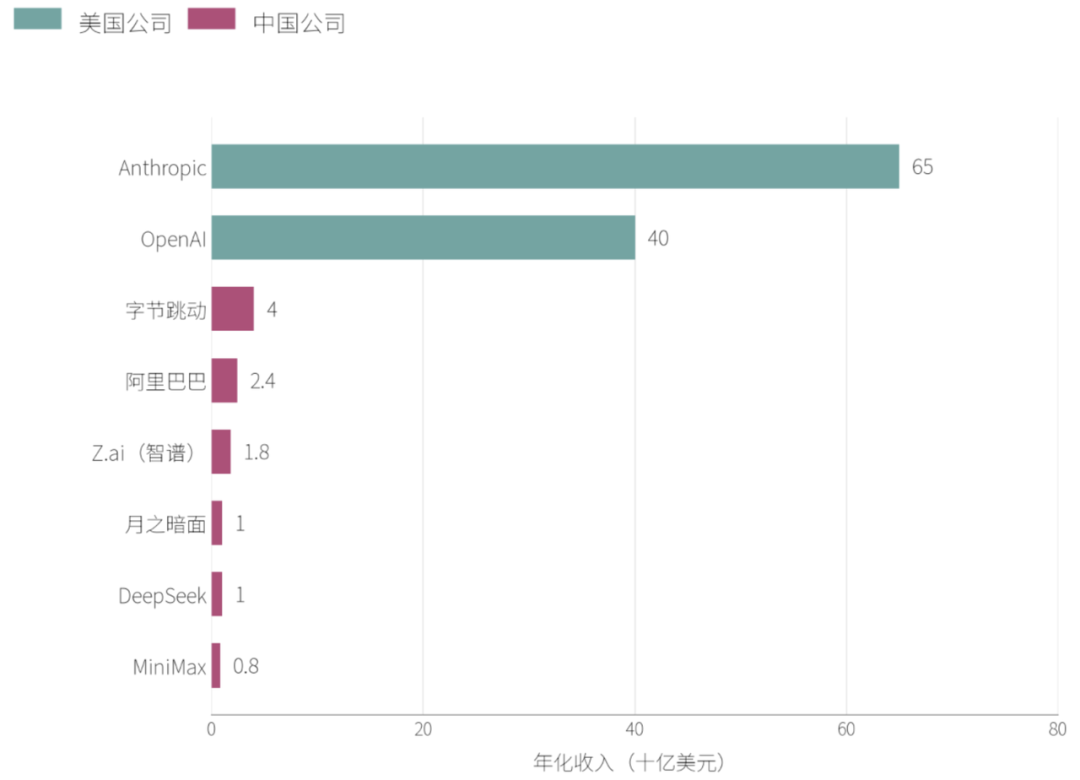
图源Epoch AI报告,经AI新榜翻译
Epoch AI,是一家专门追踪前沿AI公司算力支出、融资和运营效率数据的研究机构,它们曾推出了当前AI数学能力的权威基准测试FrontierMath。
而这份收入报告的数据来源,是彭博社、《The Information》等业内专业媒体的披露,以及各家公司的财报、招股书。需要提醒的是,由于很多公司未公布年度收入,所以该报告结论,是基于部分数据进行的年化推算。
为什么收入相对低?报告从收入来源进行了分析。
首先,是面向消费者的C端应用,这里不区分开源闭源,它们通过会员订阅费,以及广告费提供收入。
根据QuestMobile今天刚刚发布的报告,豆包月活用户约4.19亿,千问约1.58亿,DeepSeek约1.23亿,用户规模上已经非常可观。然而Epoch AI的报告却显示,这样庞大的用户规模并没有带来相应的收益。
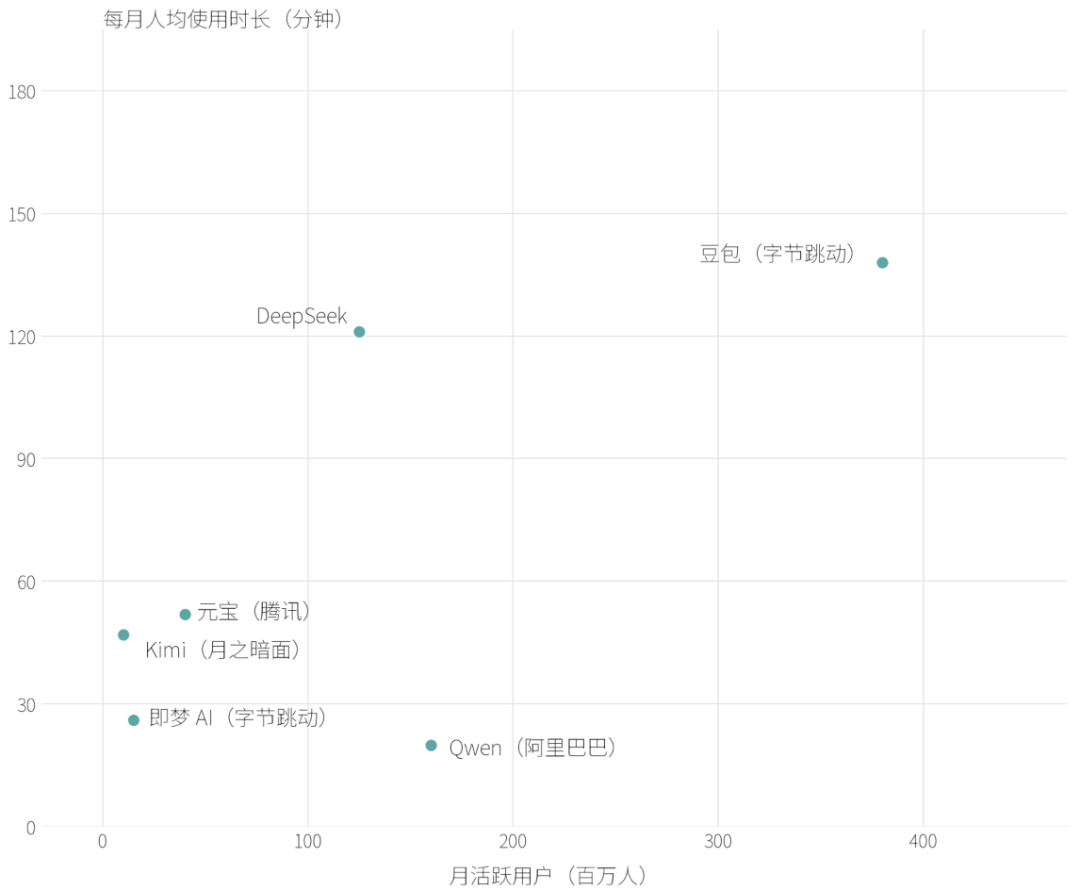
图源Epoch AI报告,经AI新榜翻译
比如某知名AI公司,旗下有大语言模型、视频生成模型、音频生成产品以及陪伴应用,但在2025年前九个月的毛利率仅为4.7%。
根据Epoch AI的分析,这由两个因素造成。
第一是C端用户付费率太低。该应用平均每月活跃用户为2760万,但付费用户仅有177万,占比约6%。
一个更直观的案例,是豆包在今年中旬宣布收费时,哪怕坐拥国内AI应用最大用户规模,仍然掀起了一波吐槽。第三方机构摩根士丹利对其付费转化率的假设预期,在0.3%至3.0%之间。
当然,这也是全球消费端AI应用所面临的共同问题。The Information此前报道过,2025年,ChatGPT每周有9亿活跃用户,其中只有5%付费,相当于OpenAI为非付费用户的推理问题花费了39亿美元。
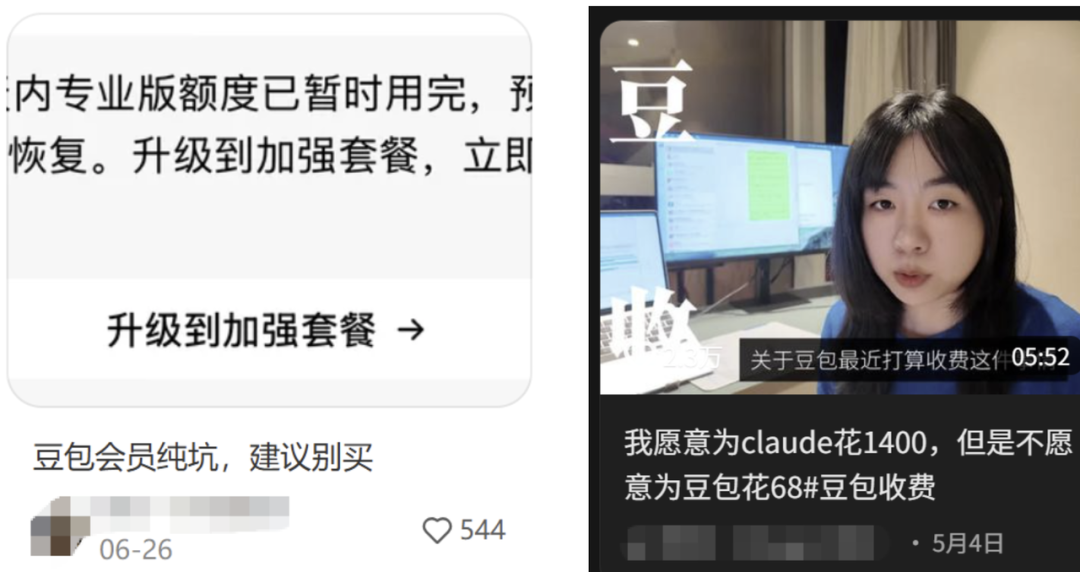
其次,即使在这些付费用户中,花费高的也不多。而且国内的C端AI应用价格整体低于美国,这又使得国内AI公司难以凭借C端应用获取高额收入。
Epoch AI还分析了国内产品的第二大收入来源,出售API模型调用,也就是我们常说的“卖API”。
根据美国研究机构SemiAnalysis估计,Anthropic有75%-85%的收入,来自于销售API。
为了更好的出售API,OpenAI与Anthropic选择了闭源模式。而国产AI模型,更倾向于一种介于开源与闭源之间的折中方案,那就是公开模型权重。
这里需要强调的一点是,开放模型权重并不等于开源。前者只公开训练好的参数文件(也就是权重),第三方可以下载、运行和微调模型,但无法获知模型是如何被训练出来的;后者才是开放完整的源代码、训练数据和详细训练过程,任何人都能查看和复现。
但不管是开源还是开放权重,它的代价都是当模型权重被公开后,任何第三方都可自行托管模型,提供API服务。这导致服务提供商之间展开激烈竞争,官方反而难以吃到自家模型的流量,定价权被削弱。
根据Epoch AI的报告,今年8月底,智谱公开了GLM‑5.3完整模型权重,而到9月中旬,OpenRouter上已经有了26家销售GLM‑5.3的第三方托管商,其中8家都比智谱官方便宜。这时候,智谱自己跑的Token份额就从88%掉到了22%。
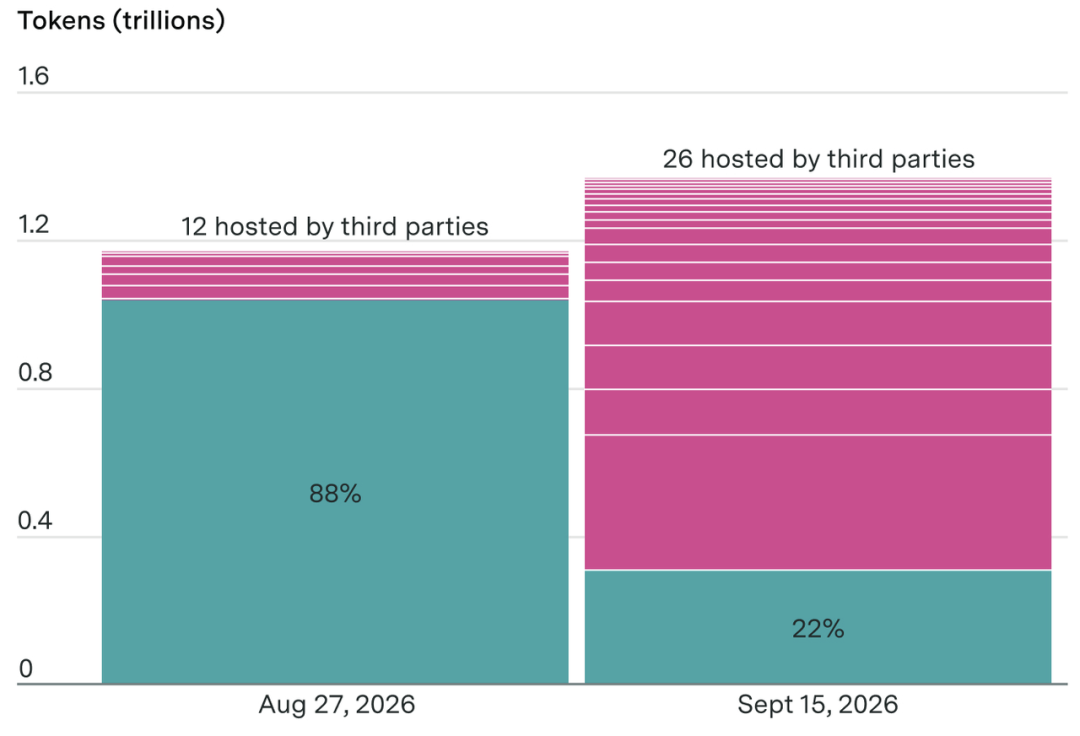
而从Epoch AI报告展示的图表来看,公开模型权重后,API定价越高,开发者自身跑的Token份额就越少,三方托管商的流量就越高。
具体来看,相对于市场上最便宜的第三方托管,阿里的Qwen3.8-2.4T,以及智谱GLM-5.3的官方定价都较高(最高为最便宜托管商的3.5倍),也因此,官方就无法抢到太高的Token份额,最低只有10%左右。
而MiniMax M3和DeepSeek V4 Pro则属于压价比较狠的,官方最高溢价也就比最便宜托管商贵40%左右,所以抢到了较高的市场份额。尤其是MiniMax M3,在官方溢价约20%-30%时,保住了近80%的份额。
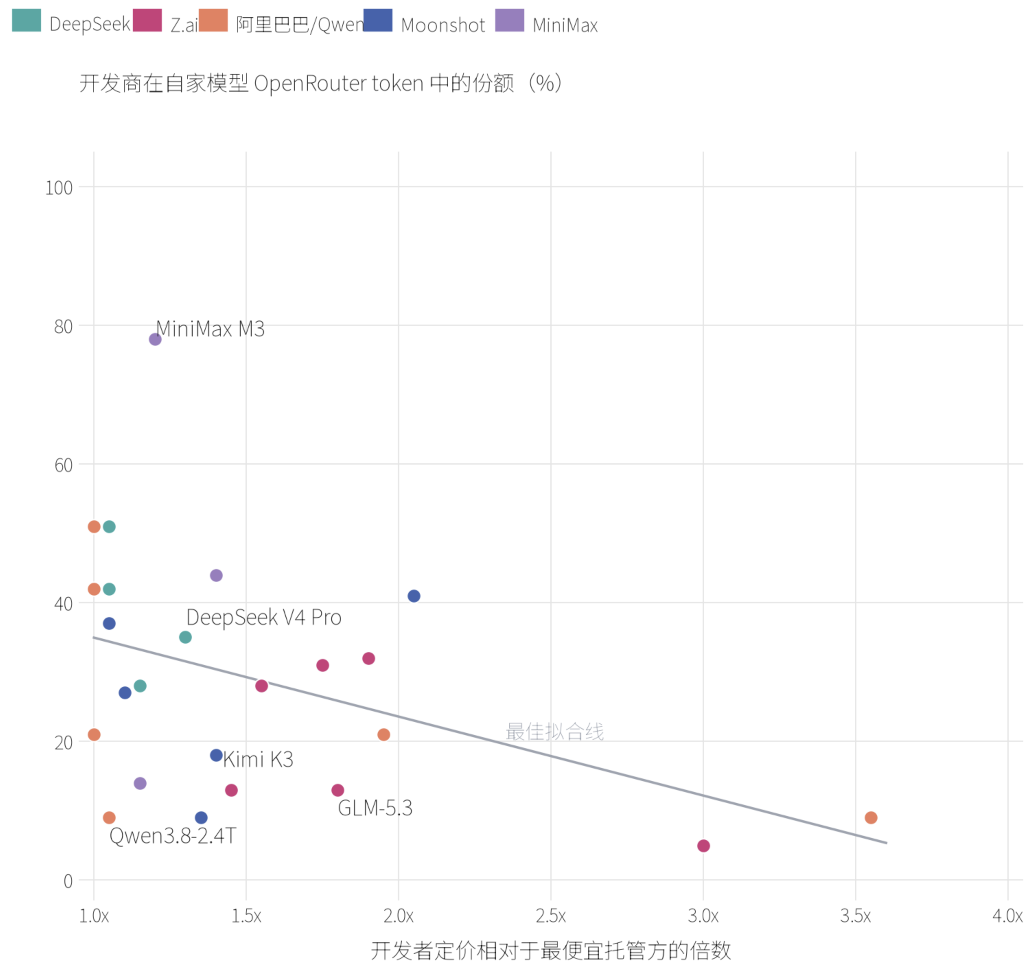
图源Epoch AI报告,经AI新榜翻译
而在这样有限的定价权下,国内AI公司们在售卖API这项业务上的毛利率,自然就不如OpenAI、Anthropic等闭源模型公司。
根据美国研究机构SemiAnalysis估计,到2026年中期,Opus 4.8官方API服务的毛利率达到了85%。相比之下,智谱的中期财报显示,其2025年在API和开发者平台上的毛利率为18.9%,虽然2026年上半年则提高到了24.6%,差距还是比较大的。
当然,Epoch AI报告里还提到,国内厂商正在探索更多收入模式,比如和云厂商直接谈分成,或是收取技术授权费(Licensing fees),只不过这一来源的收入不透明,因此难以统计。
有权威媒体此前曾报道,月之暗面正寻求从Microsoft Azure、亚马逊云科技(AWS)和Google Cloud上的K3相关服务中,获得最高30%的收入份额。
智谱也在近期宣布,GLM-5.3接入亚马逊云科技旗下大模型服务平台Amazon Bedrock,基于模型调用量和亚马逊科技进行分成,同时智谱也与国内的阿里云百炼、华为云等平台达成了类似的分成协议。

平替越来越多,
国产模型生意未来怎么做?
上述数据看着扎心,业界争议也很大。但这份报告本身,或许并不能完全衡量市场差异。
Epoch AI自己也明确说了,这份报告展示的仅仅是AI模型作为产品所产生的直接收入来源。但对于任何像阿里、字节这样的巨头而言,都有大量基于AI所产生的间接盈利。
比如在2026年第二季度,阿里巴巴在AI云计算服务领域的收入达到71亿美元,增速提升到45%。而市场之所以能对云计算有如此之高的需求,也正是因为上文所提到的,国内AI公司的开放策略和性价比路线,提高了市场对于AI的需求,也就催生了云服务的繁荣。
而对字节来说,豆包、Seedance并没有走开源路线,AI真正产生的收益不仅在于模型会员费、API调用,而是通过视频等模型的发展,繁荣自身的C端娱乐生态,形成了更高收入。
以上这些收入,没有纳入Epoch AI的统计。
除此之外,也有其它行业报告对开源模型毛利提出了更乐观的判断。
中金今年的一篇分析报告提到,开源模型厂商能够凭借底层Infra优化压低单位Token成本、缩短设备回本周期,在低价竞争中具备更强盈利扩张弹性。
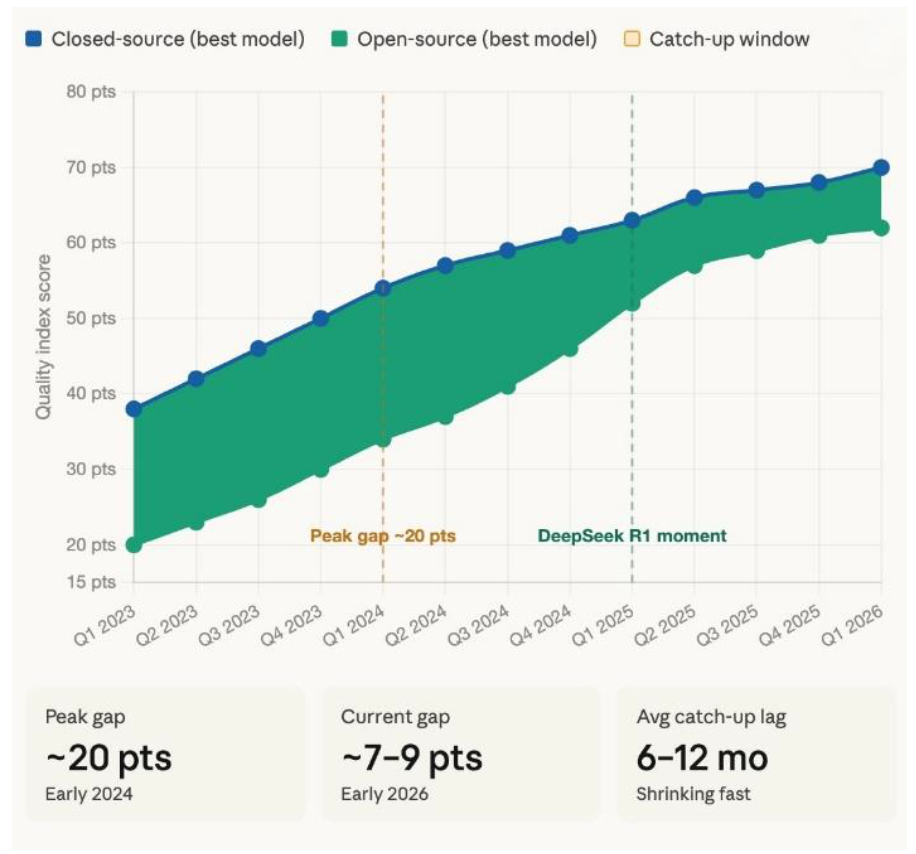
开源大模型能力追赶闭源模型,能力差距持续收窄
比如上周六最新发布的DeepSeek V4.1 Flash 1017,官方就提到在提升性能的同时,继续缩短了模型的任务运行时间与输出长度,让用户能够以更低成本、更快速度完成任务。
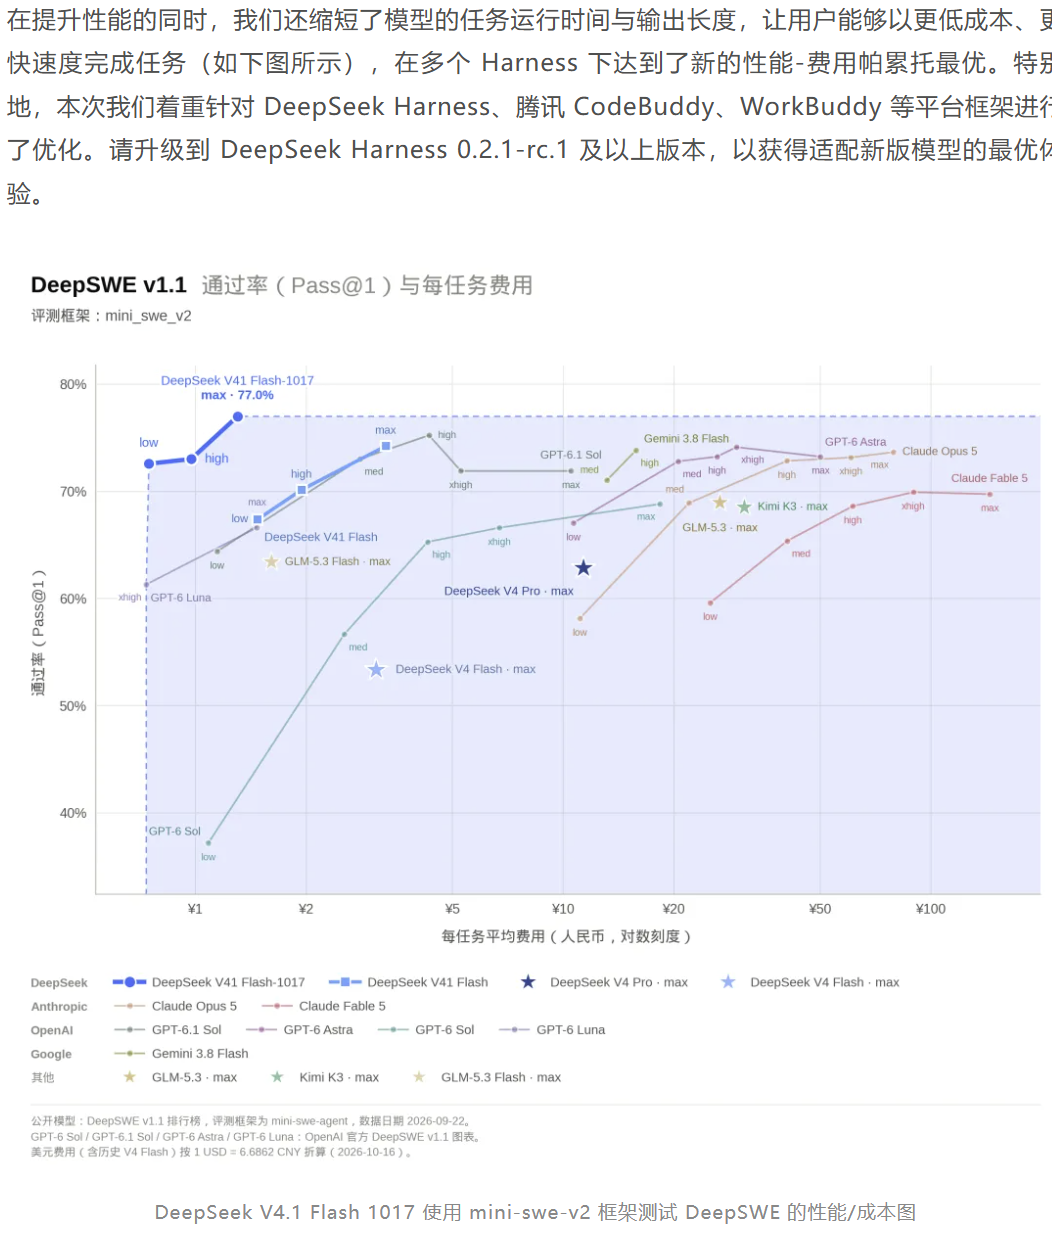
而根据The Information今年年中的报道,DeepSeek V4的API毛利率能达到70%到80%,已逼近OpenAI的闭源模型的盈利数据。
同时,直接用开源模式当期营收规模对标闭源巨头,也未必能反映竞争趋势。
AI公司选择开放权重,很大程度上是在算力受限下的务实选择:通过公开模型权重,可以让第三方云厂商和服务商共同承担算力成本,一起把生态做大,本质上是一种“先让利、后分成”的模式。它赌的不是当下的定价权,而是长期的生态渗透率和整个社会的总体成本。
过去一年,国产开源模型在Hugging Face上的下载量占比约41%,月度下载量和累计下载量均超过硅谷巨头;而在最近一周的大模型聚合路由平台OpenRouter上,全球共消耗了172万亿Token,其中国产模型占了一半以上,消耗86.74万亿——这都是开源模型实打实的生态优势和成绩。现阶段我们在开源领域依然占据主导。
不过,真正的问题和担忧也恰恰也源于此——正如前文提到,已经越来越多公司看到了这条路线的未来,在纷纷下场参战。竞争的重心,已经从“谁先开源”转向了“谁能占住开源生态位”。
狼已经来了,未来的竞争,不再是一方开源一方闭源的传统二维区分法,更可能是一场全方位的混战。


                     欢迎分享、点赞、推荐


                      一起研究AI
欢迎分享、点赞、推荐
一起研究AI
欢迎分享、点赞、推荐
一起研究AI